Mapa del emprendimiento 2025
La radiografía del ecosistema emprendedor desde España al mundo
Nº 52 30 de noviembre de 2025 por Evelio Jimeno Ruiz
Recibe cada semana una idea para conseguir financiación para tu I+D+i →
Cada año, el Mapa del Emprendimiento elaborado por South Summit e IE University nos promete una radiografía del ecosistema. Pero los mapas engañan: muestran caminos, no las corrientes que arrastran. Bajo la superficie, las dinámicas son más complejas. ¿Qué nos dice realmente el informe de South Summit? ¿Qué patrones se repiten y cuáles deberían preocuparnos?
El emprendedor: talento más formado, pero menos técnico
El perfil medio del emprendedor español se mantiene estable: 38 años, con una ligera diferencia entre géneros (ellas rozan los 39,5). Pero lo interesante no es la edad, sino la formación: 47,5% tiene máster y 15,5% doctorado, cifras muy superiores a la media global.
España presume de titulitis, pero pierde músculo técnico: solo 60% STEM, frente al 76,5% global. ¿Qué implica esto? Que estamos creando startups con más visión de negocio y menos capacidad tecnológica propia.
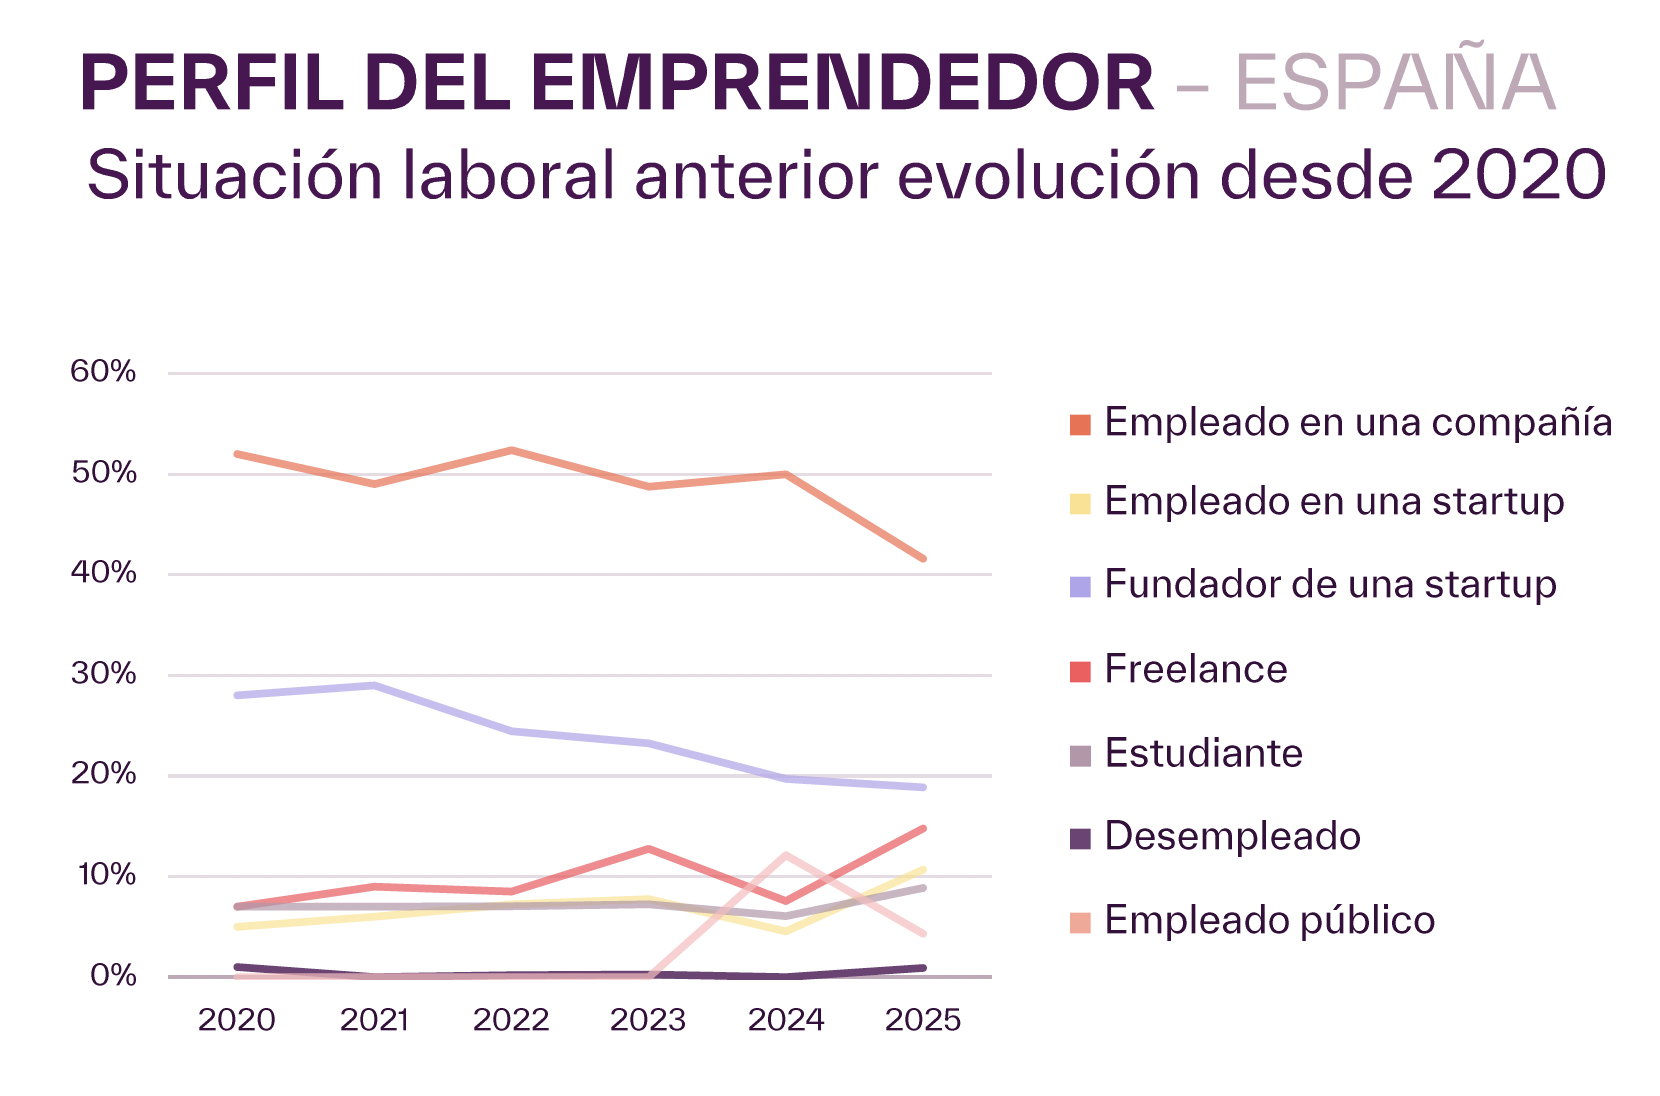
Además, el origen profesional cambia: baja el porcentaje que viene de corporaciones (41,6%) y sube el que procede del mundo startup (10,7%) y freelance (14,8%). Esto es positivo: talento que aprende en startups y luego emprende aporta know-how operativo.
Motivaciones: la oportunidad de mercado lidera (42%), seguida de “siempre quise emprender”. Pero ojo: los emprendedores en serie caen del 61% en 2023 al 52% en 2025. ¿Por qué? Falta de experiencia, equipos débiles y causas externas. Menos repetidores, más novatos.
La startup: más madura, más sola
Las startups españolas aguantan más: 3,5 años de vida media, frente a los 2,7 de 2021. Esto indica consolidación, pero también un cambio en la estructura: crece el solopreneur y caen los equipos grandes (>4). El modelo dominante sigue siendo el de 2-3 fundadores, pero la tendencia hacia la individualidad plantea retos: menos diversidad de ideas, más dependencia de fondos propios y FFF. ¿Estamos ante un ecosistema que premia la velocidad sobre la colaboración?
En empleo, la mayoría se concentra en 2-5 trabajadores, y aunque las contrataciones grandes bajan, las expectativas de crecimiento siguen al alza. Esto refleja un patrón: startups más maduras, pero con estructuras ligeras. ¿Es eficiencia o falta de ambición?
Financiación: en primeras rondas, predominan fondos propios y FFF; en las últimas, el capital privado gana peso (38%). Las startups con patentes (23%, frente al 15% en 2023) acceden mejor a capital privado y público. Innovar ya no es solo tener una idea: es protegerla y monetizarla. Pero la pregunta es: ¿cuántas de estas patentes se convierten en ventaja competitiva real?
Ingresos: crece el grupo que supera los 150K €, y el EBITDA positivo se mantiene estable (16-18%). Esto sugiere que la rentabilidad sigue siendo un reto, pero hay señales de madurez. Sin embargo, la concentración en rangos bajos de facturación indica que la escalabilidad sigue siendo el gran desafío.
¿Y la financiación pública? Un recurso muy conocido, pero no siempre accesible
El informe muestra que su peso sigue siendo limitado: apenas un 4-11% en primeras rondas y en torno al 10% en las últimas. Esto no significa desconocimiento; al contrario, las startups cada vez conocen mejor las ayudas, y eso se nota en la caída de las tasas de éxito en programas competitivos: hay más solicitudes que nunca. El problema está en el encaje. Muchas startups son tecnológicas, sí, pero con un nivel de I+D medio que no les permite brillar en convocatorias pensadas para proyectos intensivos en investigación, como Neotec, CPP, Eurostars, EIC Accelerator o Horizon Europe.
Por eso vemos dos velocidades: por un lado, ENISA y ayudas regionales, más accesibles y orientadas a crecimiento, se consolidan como opción habitual; por otro, los programas nacionales y europeos, más exigentes, reducen el número de beneficiarios porque requieren un grado de innovación disruptiva que no todas las startups alcanzan.
La conclusión es clara: conocer las ayudas no basta. Hay que diseñar proyectos que cumplan con los criterios de impacto tecnológico y escalabilidad que estas convocatorias exigen. Y ahí está la oportunidad: convertir la financiación pública en una palanca estratégica, no en un intento desesperado.
El ecosistema: IA como músculo transversal
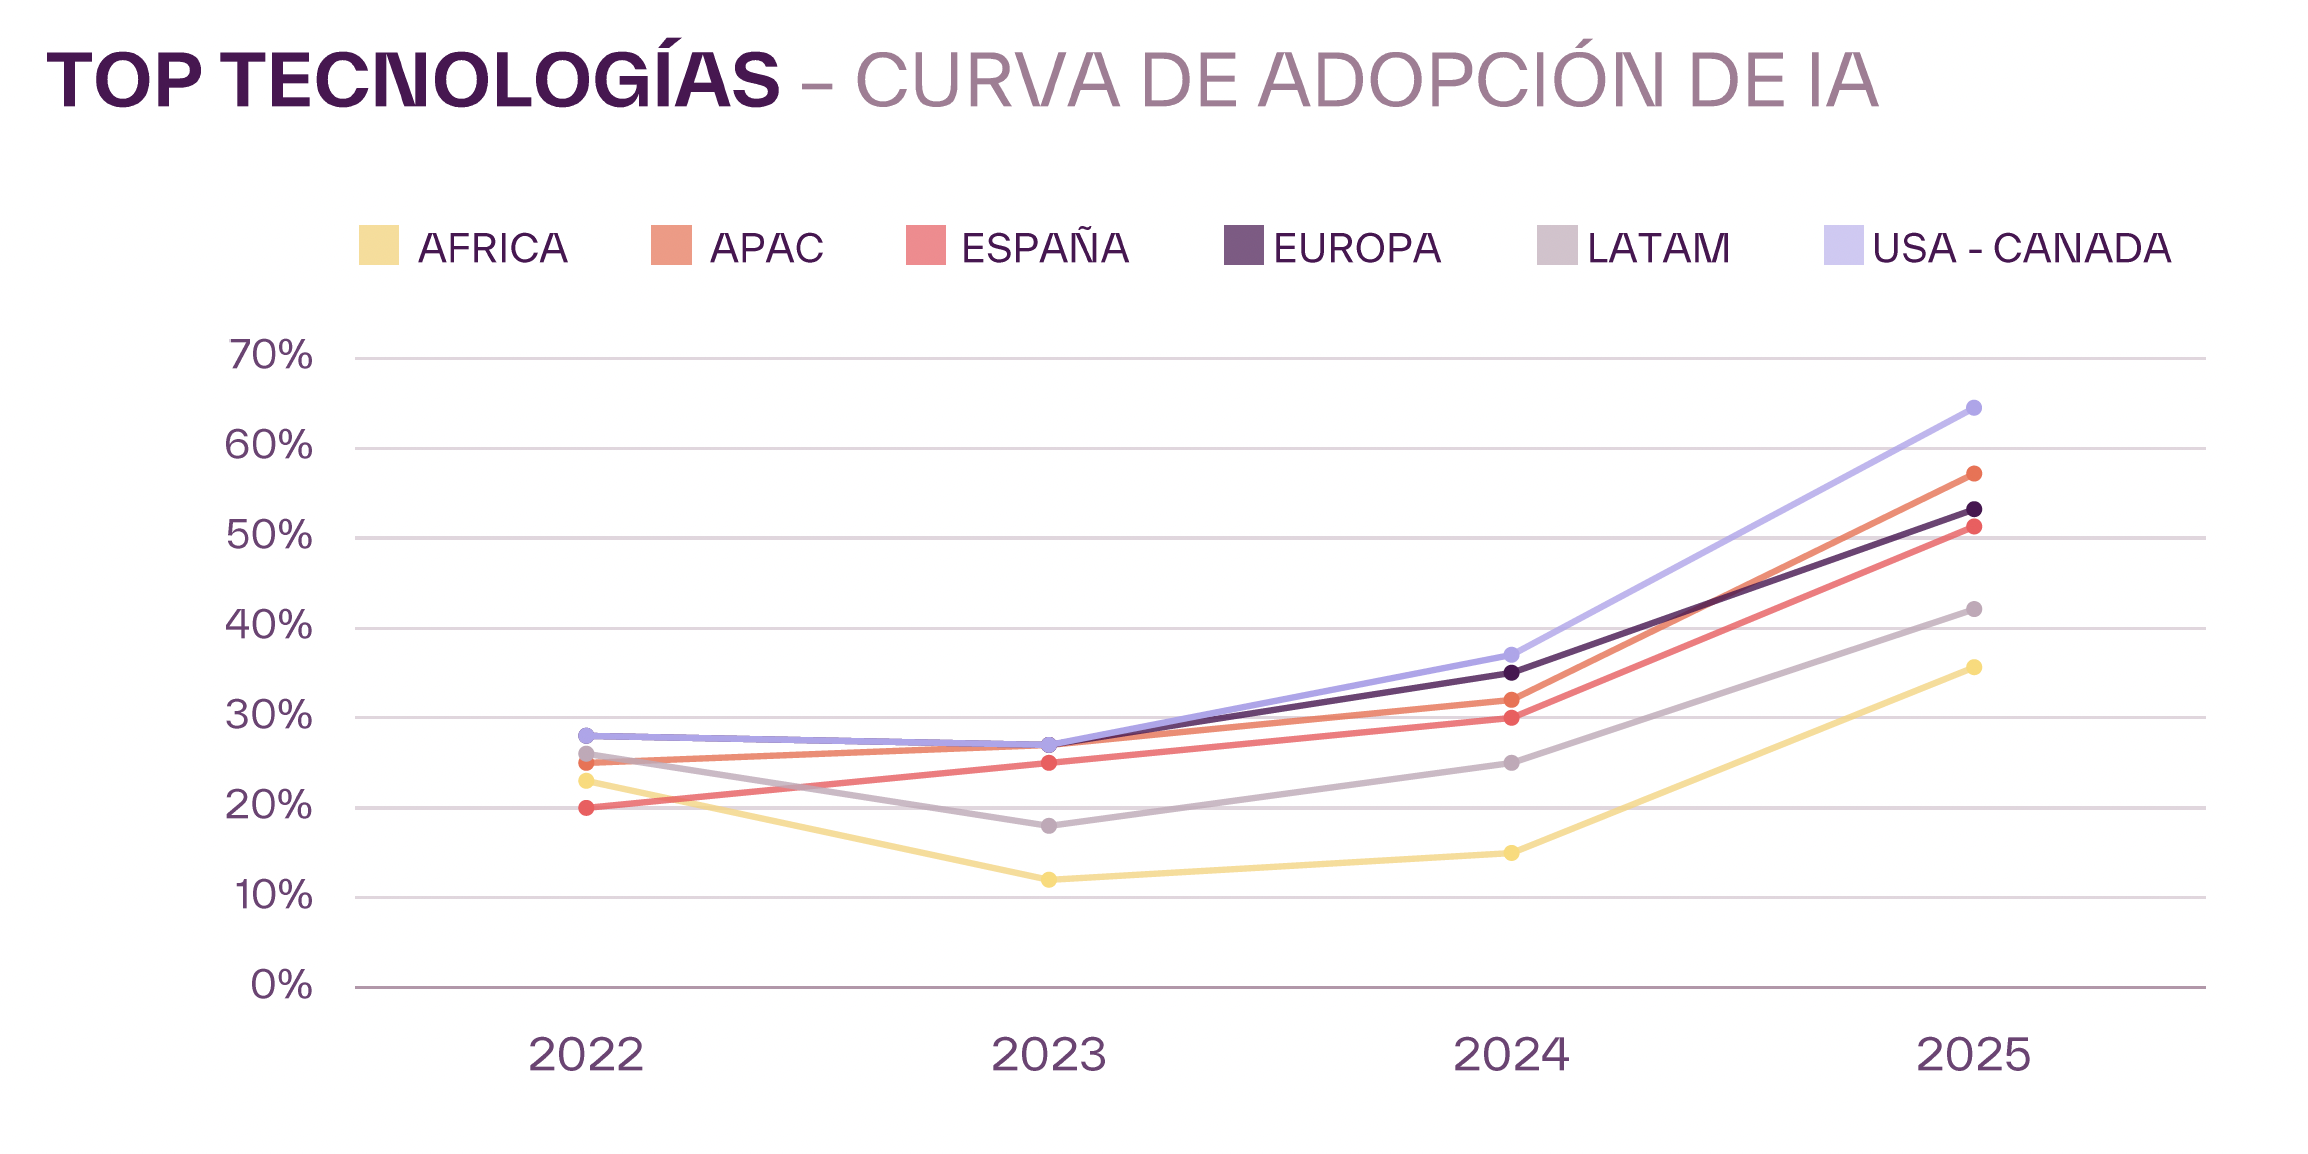
La inteligencia artificial deja de ser vertical y se convierte en infraestructura: España alcanza un 53% de adopción, y la curva global muestra una aceleración clara entre 2022 y 2025. Pero no todo es IA: el software sigue siendo el producto dominante (73,8%), y las industrias que tiran son sostenibilidad, salud, educación y fintech.
Modelos de negocio: las combinaciones (suscripción + pago por uso) superan a los enfoques únicos. Clientes: B2B domina (38%), pero crecen los híbridos B2B2C.
Mercados: España apunta a EE. UU. y Francia como destinos prioritarios, lo que refleja ambición internacional.
En sostenibilidad, las startups españolas se enfocan en ODS 9 (Industria) y ODS 8 (Trabajo decente). Y cuando se les pregunta qué buscan, la respuesta es clara: inversión (21,5%), talento (19,5%) y visibilidad (15%).
Conclusiones: ¿ecosistema resiliente o frágil?
El mapa dibuja un ecosistema más maduro, pero también más fragmentado: auge del solopreneur, equipos reducidos, menos reincidencia y una obsesión por la IA que exige estrategia real.
Las recomendaciones del informe son claras: co-founder matching, liderazgo fraccional y automatización con IA para compensar falta de músculo. Y algo más: dejar de tratar la IA como sector y operativizarla por casos de uso con KPIs claros.
La pregunta es: ¿estamos construyendo startups para escalar o para sobrevivir?
En mi opinión ha habido muchas empresas tecnológicas en estos últimos 5 años que han levantado capital como "Startups" cuando en realidad eran "Empresas Tecnológicas", innovadoras, interesantes, pero no tan escalables. Ronda tras ronda, no se cumplen los hitos de crecimiento, se retrasa la salida de los VCs de la empresa y la "startup" termina convirtiéndose en una "PYME tecnológica normal".

Y ante esta situación, repetida en muchas ocasiones, se ve que trabajar con VCs no ha sido positivo ni para la startup ni para el VC. Y ahora estamos en una fase un poco más de preparación, de un perfil más bajo, en el que los proyectos se toman un poco más de tiempo preparándose, avanzando en tecnología y validando mercado antes de lanzarse a levantar capital y empezar la carrera.

Un poco más de pausa, para valorar con más criterio, con más poso, el camino que el equipo emprendedor quiere tomar, y para valorar si es el más adecuado.
Vídeo de la presentación y mapa del emprendimiento en pdf
Más madurez, más tecnología, más individualismo. Menos romanticismo de garaje. El emprendimiento en 2025 no es solo crear startups: es diseñar ecosistemas que aguanten la tormenta. ¿Estamos preparados para lo que viene?
Si quieres ver el acto de presentación, aquí te lo dejo. Dentro vídeo:
Y si lo quieres descargar, aquí tienes el acceso al informe completo Mapa del emprendimiento 2025 en formato pdf.
Ganar ayudas públicas acelera tu innovación. Perder cuesta tiempo, dinero y oportunidades.
Apúntate y recibe ideas prácticas para aprender a preparar tus propias propuestas ganadoras.
© 2026 Evelio Jimeno | Aviso legal | Política de privacidad | Política de contratación | Política de cookies | Instituto de Financiación